


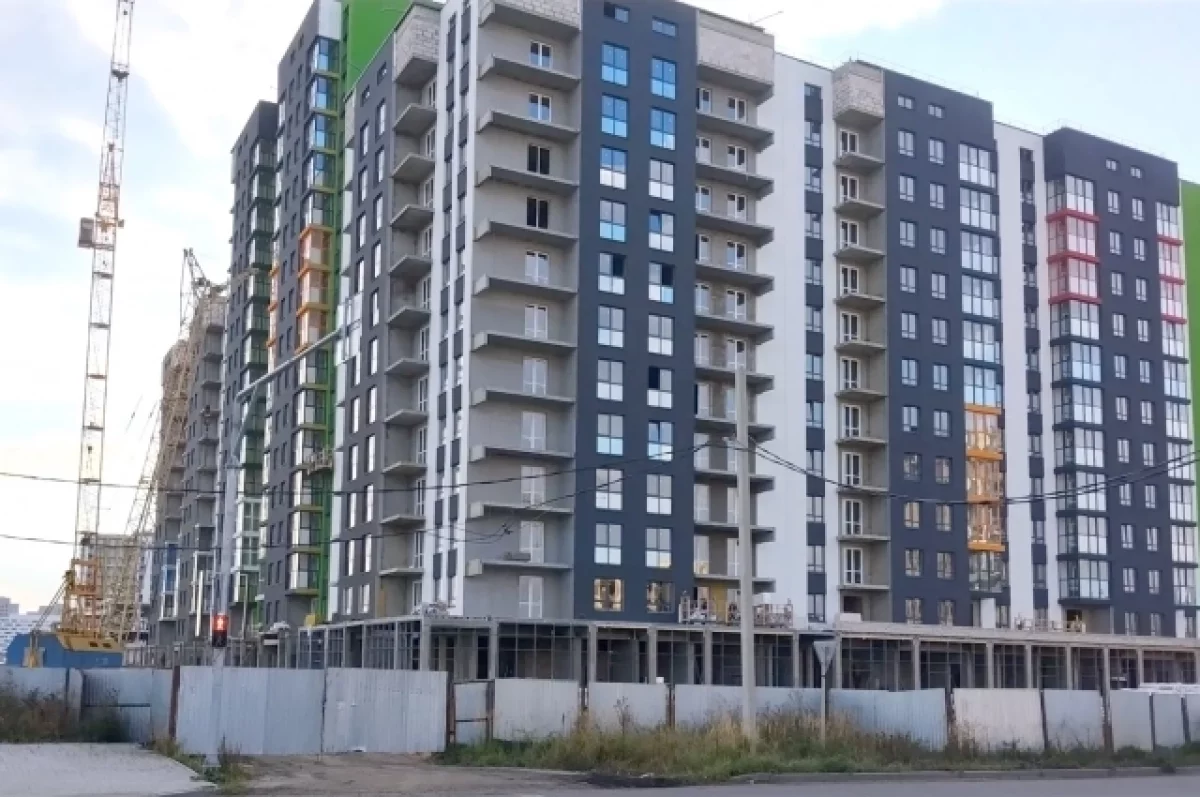


Брать или не брать – этот вопрос всегда был сложным для тех, кто собирался покупать квартиру. Но если раньше потенциальные покупатели изучали условия ипотечного договора и цены строительных компаний, то сейчас также интересуются уголовными делами и проверками Следкома.
Просто рулетка
«Год назад ипотеку предлагали под 24 %, сейчас уже под 18 %. Что делать? – вздыхает жительница Пензы Елена Старовойтова. Её семья давно планирует переехать в более просторную квартиру. – Ещё подождать в надежде, что ставка продолжит снижаться? А вдруг она опять поднимется? А стоит ли вообще покупать в строящемся доме? Не получится ли так, что застройщик обанкротится и сроки сдачи перенесут? Как будто в рулетку играем…»
Воспользоваться моментом решили многие. По данным Центробанка, с января по май этого года пензенцы на покупку жилья получили кредитов и займов на 11 млрд рублей. Это на 43 % больше, чем за аналогичный период 2025-го. Жилищный рынок начал оживать? Скорее, сделал первый глубокий вдох.
В прошлые годы ипотечных кредитов выдавали в разы больше. В 2023-м, например, их предоставили на сумму в 55 млрд рублей. До таких продаж ещё далеко. И квартир без хозяев остаётся много.

По данным регионального Минстроя, на 1 сентября нераспроданными значатся 17,5 тысячи квартир, почти 1 млн квадратных метров жилья. Это больше, чем сдали за весь 2025 год. При этом 3,8 тысячи некупленных квартир (242 тыс. кв. метров) в домах, введённых в эксплуатацию, и 13,7 тысячи (735 тыс. кв. метров) в строящихся зданиях.
Осенью 2024 года региональный Минстрой отчитывался о 14,3 тысячи непроданных квартир. Получается, в фонде невостребованного жилья прибыло.
По закону жанра цены на то, что в избытке, должны снижаться. Но тут другие законы.
Извините, цены не снижаются
Сегодня стоимость квадратного метра в новостройке перевалила за 100 тысяч рублей, на вторичном рынке – тысяч на 10 дешевле. То есть за один квадрат жителю региона придётся отдать две медианные зарплаты. Причём цены в целом по области не сильно отличаются от того, что предлагают в самой Пензе.
Их рост заметно снизился в этом году. Но по сравнению с 2025-м во втором квартале жильё на первичном рынке подорожало на 7,5 %, а на вторичном – на 10 %. То есть цены обогнали официальную инфляцию. Почему они растут, несмотря на большое количество нераспроданных квартир?
«Действительно, рынок новостроек Пензенской области сейчас характеризуется значительным объёмом предложений. По данным ЕИСЖС, летом 2026 года в регионе продавалось около 1,2 млн кв. м жилья, при этом порядка 58 % этой площади оставалось нераспроданным. Это существенно выше среднероссийского показателя, – отмечает заместитель директора Института экономики и управления ПГУ Антон Аверин. – Однако высокий объём непроданного жилья сам по себе не означает автоматического снижения цен. У застройщика есть значительные издержки: стоимость строительных материалов, рабочей силы, подключения инфраструктуры, финансирования проекта. Кроме того, современная модель строительства с эскроу-счетами предполагает привлечение банковского финансирования, а стоимость этого финансирования также влияет на конечную цену квадратного метра.
Я бы не говорил о полноценном ценовом росте, который свидетельствует о перегреве рынка. Скорее, мы видим ситуацию, когда себестоимость строительства и финансовые издержки пока не позволяют рынку отреагировать на избыток предложения классическим способом, то есть заметным снижением номинальных цен.
В таких условиях корректировка может происходить не только через снижение цены квадратного метра. Застройщики могут увеличивать скидки, предлагать различные акции, менять условия рассрочки, субсидирования ипотеки, комплектацию квартир. То есть реальная цена сделки может отличаться от формально заявленной стоимости квадратного метра».
Таким образом, у покупателей есть выход – договариваться с застройщиком о более выгодных условиях покупки. А застройщикам остаётся держаться. Вот только силы, похоже, у некоторых на исходе.

В очередь за долгами
На сайте Арбитражного суда легко можно найти банкротное дело СЗ «Термодом» – одной из строительных компаний, входящих в крупный строительный холдинг. Иск подала Федеральная налоговая служба в лице Межрайонной ИФНС № 7 по Омской области.
«Несмотря на непростую ситуацию, ООО «СЗ «Термодом» продолжает строительную деятельность, – прокомментировали в холдинге. – Руководство делает всё возможное для сохранения стабильной работы предприятия и выполнения обязательств перед дольщиками и контрагентами».
Для этого придётся приложить большие усилия. Желающих получить деньги у «Термодома» немало – на сайте арбитража солидный список из тех, кто считает, что компания ему задолжала. Согласно сайту ФНС, только перед государством у фирмы долгов на 87 млн рублей.
И проблемы начались не вчера. О том, что «Термодом» снизил темпы строительства, официально заявляли ещё весной. Было возбуждено уголовное дело о мошенничестве, проверку начала прокуратура.
Велика ли вероятность того, что ситуация повторится с другими строительными компаниями?

Купить нельзя ждать
«В целом региональный рынок жилой недвижимости адаптируется к новым экономическим реалиям с высокой ключевой ставкой, изменчивым условиям льготных программ и ростом издержек застройщиков», – оптимистично настроен региональный Минстрой.
«Ситуацию я бы назвал сложной для всей отрасли, но при этом не стал бы автоматически переносить проблемы одного крупного застройщика на всех участников рынка, – считает Антон Аверин. – У «Термодома» действительно возникли серьёзные финансовые и производственные сложности. По данным регионального Минграда, с января 2025 года у компании снизились темпы строительства, в том числе из-за снижения темпов продаж и удорожания строительных материалов. На ряде объектов сроки строительства были перенесены.
При этом ситуация показывает общую проблему рынка: предложение жилья оказалось достаточно большим относительно текущего спроса. Если квартиры продаются медленнее, чем рассчитывал застройщик, а одновременно растут себестоимость строительства и стоимость финансирования, возникает давление на денежный поток компании.
Но говорить о том, что вслед за «Термодомом» обязательно начнётся массовое падение строительных компаний, было бы неправильно. У разных застройщиков совершенно разная финансовая модель, долговая нагрузка, скорость продаж, структура проектов и запас ликвидности.
При этом риск ухудшения ситуации в отрасли существует. И я бы обратил внимание именно на небольших и средних застройщиков с высокой долговой нагрузкой, большим объёмом непроданного жилья и высокой зависимостью от банковского финансирования.
Важно не создавать из ситуации вокруг «Термодома» картину классического кризиса дольщиков прошлых лет. Сегодня действует система эскроу-счетов, которая значительно меняет механизм защиты покупателей. Средства дольщиков находятся на специальных счетах и не используются застройщиком для текущего финансирования его деятельности.
Поэтому для отрасли сейчас ключевой вопрос не столько, «сколько домов строится», сколько «какими темпами продаются квартиры и насколько устойчиво застройщики способны финансировать завершение уже начатых проектов».
На сайте наш.дом.рф есть информация о ЖК «Созведие» в Городе Спутнике. Указан срок сдачи – третий квартал 2026-го. Но, судя по отчётным фото, внешний вид дома последние полгода как будто и не меняется, ему ещё далеко до того, как выглядит многоэтажка на картинке из проекта. При этом в МКД уже продано 69 % квартир. Средняя цена за квадратный метр – 99 273 рубля. Для сравнения: средняя стоимость одного квадрата в новостройке, по данным Пензастата, на 10 % выше – 108 030 рублей. Покупатели делают свой выбор: в погоне за ценой многие готовы рисковать.

Комментарий
Заведующий кафедрой «Экспертиза и управление недвижимостью» ПГУАС Сергей Баронин:
«Сейчас многие покупают квартиры просто как инвестиционные вложение — чтобы спасти свои сбережения от инфляции, купить и потом подороже продать или сдавать в аренду. А не для того, чтобы в ней жить. Получается так, что обеспеченные граждане капитализируют свои доходы, приобретают по несколько квартир, чтобы приумножать капитал, а другие, менее обеспеченные, не имеют средств купить жильё для жизни.
С этой точки зрения - как спрос, так и предложение на рынке жилья избыточны. По моим оценкам более 50% сделок на первичном рынке - это сделки инвестиционного типа. При этом в Пензенской области на текущий момент около девяти сделок с новостройками из 10 - это ипотечные кредиты. К специфике нашего регионального рынка новостроек следует также отнести довольно высокую долю нераскупленного жилья: около 58% от всего строящегося в регионе жилья остаётся непроданным. То есть больше половины площадей в текущих проектах пока не нашли покупателей. Для сравнения: в среднем по России этот показатель составляет 46%, так что в Пензенской области он заметно выше.
Поэтому определенная турбулентность есть на нашем рынке. Это приводит к снижению финансовых показателей устойчивости застройщиков, уменьшению количества вновь начинаемых проектов и возникают повышенные риски банкротства застройщиков. Вот такая у нас специфическая картина на рынке новостроек. Но при высокой доле непроданного жилья мы имеем высокую потребность в жилье для расселения из ветхого и аварийного фонда.
Есть и другие категории населения нуждающиеся в доступном жилье. Все это указывает, что нужно менять существующую жилищную политику, искать новые модели регулирования рынка.
Сейчас мы работаем по модели проектного финансирования со счетами эскроу, где основная прибыль на жилищных рынках в виде прибавочной стоимости остается в банковском секторе. Хотелось бы, чтобы прибыль в большей степени аккумулировалась в производственном секторе - у предприятий, застройщиков и строителей, а не у финансовых посредников.
Будем надеяться, что вновь избранные представители в Государственную Думу от пензенской области обратят внимание на эту проблему и смогут найти новые стратегии развития жилищного рынка. Считаю, что пора менять механизмы предоставления жилья молодым семьям. Сейчас нужно материнский капитал на покупку жилья давать не при рождении ребенка, а при рождении молодой семьи. Это создаст предпосылки для укрепления семьи, сформирует условия для рождения детей. Экономить бюджетные деньги для будущего России явно не нужно. Здесь можно и нужно быть щедрым. Такой законопроект нужно прорабатывать и он , по моему мнению, будет очень своевременным.Надеюсь, что такие инициативы появятся от команды нашего пензенского губернатора и вновь избранных депутатов в Госдуму».

Мнение
Заведующая кафедрой «Менеджмент, информатика и общегуманитарные науки» Пензенского филиала Финуниверситета кандидат экономических наук, доцент Вера Юдина:
«В наибольшей степени на рост стоимости жилья влияет рост стоимости ипотеки (не забываем, что ключевая ставка ЦБ РФ по-прежнему высокая, составляет 14 % годовых), а также удорожание себестоимости строительства (как услуг, так и стройматериалов). Логистические затраты на доставку строительных и отделочных материалов также возросли. При этом многие покупатели стараются сделать выбор в пользу уже построенного, сданного или вторичного жилья, чтобы избежать рисков приобретения «долгостроя» или попадания в ситуацию с «заморозкой строительства».
В целом снижение спроса на недвижимость при сохраняющихся достаточно больших объёмах строительства вынуждает компании искать дополнительные источники финансирования проектов или инвестиций. Увеличилась капиталоёмкость и стоимость объектов капитального строительства (в том числе незавершенного), земельных участков, элементов инфраструктуры. Вложений, которые были осуществлены 3–5 лет назад, оказывается недостаточно.
В условиях «дорогих» кредитов, снижения покупательной способности клиентов, значительного роста затрат на выполнение строительно-монтажных работ не все застройщики в состоянии выполнить свои обязательства. В настоящее время существуют риски, что некоторые строительные компании будут испытывать финансовые трудности.
Относительно приемлемую ипотеку можно рассматривать в программах «Семейная ипотека», «Сельская ипотека», «ИТ-ипотека». Однако в них есть определённые ограничения и требования к первоначальному взносу – от 20 %.
По остальным предложениям сохраняется высокая переплата. Покупать квартиру в строящемся доме возможно у проверенных компаний, после тщательной проверки их репутации и изучения опыта сдачи и эксплуатации уже построенного жилья».
Подписывайтесь на АиФ в  MAX |

 А протокол-то липовый. УК в Пензе подделывают документы и повышают плату
 Эксперт Баронин: раньше 10% построенного жилья отдавалось городу
 Эксперт Арефьев: многие аварийные дома в Пензе не включены в план
 148 пензенских МКД признаны аварийными и подлежащими сносу
 Бастрыкину доложат о ситуации с расселением дома на ул. 9 Января в Пензе