




«Скоро всё обесценится, надо срочно забирать деньги из банков и что-то покупать!», «Ипотека умрёт, и застройщики разорятся», «Нет, цены на квартиры поползут вверх» – версий того, что произойдёт с деньгами, вкладами и кредитами в начале года было предостаточно. Так с какими же результатами жители подошли к концу 2026-го?
Оказывается, с новыми рекордами.
А вклады всё больше
Помните, как в детском мультфильме Скрудж Макдак любил купаться в кладовой с золотом? Над его заплывами тогда смеялись. Сейчас немало и пензенцев, которые заходят в онлайн-банк, чтобы полюбоваться на суммы, которых раньше на счетах у них не было.
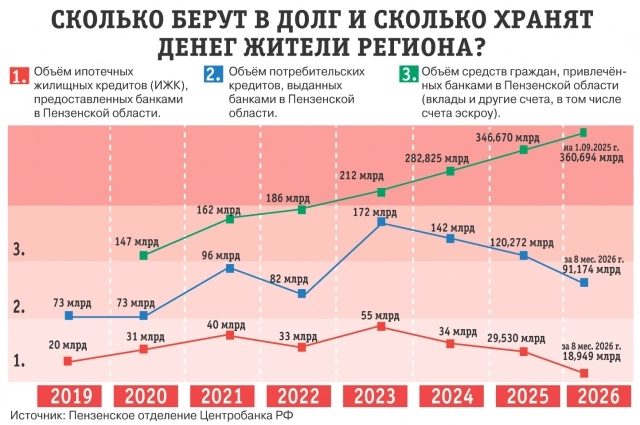
Сейчас, по данным Центробанка, в финансовых учреждениях жители региона хранят более 360 млрд рублей. Это в 3,6 раза больше бюджета Пензенской области. Накопления граждан продолжают прирастать уже шестой год подряд и за это время увеличились в 2,5 раза.
«В 2026 году вклады сохраняют свою привлекательность. Банки продолжают предлагать доходность по рублёвым депозитам и накопительным счетам, превышающую текущую инфляцию. Это даёт возможность людям не только защитить свои сбережения, но и приумножить их, – объясняет управляющий Пензенским отделением Банка России Александр Хлобыстов. – Кроме того, средства вкладчиков в пределах 1,4 миллиона рублей застрахованы государством».

Эксперты penza.aif.ru подтверждают: увеличение денег на счетах может говорить о том, что у граждан выросли доходы от зарплаты, предпринимательской деятельности. Но радоваться за всех жителей Сурского края не спешат. По данным Росстата, среднедушевые доходы населения снизились с 55 674 в декабре 2025-го до 54 256 в июле 2026-го. Не очень похоже на богатеющее население.
«Объём вкладов представляет собой совокупный показатель. За ним скрывается совершенно разная финансовая ситуация домохозяйств. У одной части населения есть возможность регулярно откладывать значительные суммы, другая часть живёт преимущественно от зарплаты до зарплаты и практически не имеет накоплений», – обращает внимание заместитель директора Института экономики и управления ПГУ Антон Аверин.
Уровень доходов в регионе – это триггер для пензенцев в соцсетях. По последним данным Пензастата, среднемесячная зарплата работников в июне составила свыше 79 тысяч рублей.
«Покажите, кто и где получает такие деньги?», «Дайте адрес, я туда работать пойду!» – изощрялись пользователи.
Разгул эмоций у жителей понятен. Размер чистой медианной, то есть самой распространённой в регионе, зарплаты во втором квартале 2026-го составил 55 тысяч рублей. А 37 % жителей Сурского края, по данным РИА «Рейтинг», получают ниже 45 тысяч рублей. Ничего особенного. Просто расслоение общества.
«Правильнее говорить о том, что в регионе увеличивается объём банковских сбережений и сохраняется высокая склонность населения к накоплению, – продолжает уточнять официальный «оптимизм» Антон Аверин. – Это свидетельствует о наличии у части жителей свободных денежных ресурсов и стремлении обеспечить себе финансовую стабильность. Часть населения предпочитает откладывать крупные покупки, формировать финансовую подушку безопасности и направлять свободные средства на накопления, а не на текущее потребление».
То есть пензенцы готовятся к «чёрному дню» и берегут заначку. И поэтому не снимают деньги?
Оказывается, не только по этой причине.

Дорогие мои
Прирост по вкладам пензенцев в этом году резко сократился и составил всего 4 %. Это ниже ставки по вкладам. Значит, жители региона деньги всё-таки снимали. Но немного и далеко не все. Кто это делал и зачем?
«Летом был мёртвый сезон, цены упали, и я всё-таки решился, снял все деньги со счёта, там с процентами неплохо накопилось, и купил «Ниссан»-пятилетку, – радуется покупке Валентин Гордеев. – Что будет дальше с авторынком и с вкладами, непонятно, хоть вложу деньги в нужную для семьи вещь».
То есть граждане, решившиеся на покупки, тратят накопленные деньги по той же причине – готовятся к чёрному дню.
Но даже таких немного. «Автостат» подтверждает: число проданных автомобилей по сравнению с прошлым годом падает. Причём основная доля приходится на подержанные, более дешёвые машины.
«Наличие денежных накоплений ещё не означает готовность населения направлять их на крупные покупки. Люди готовы это сделать, но на более выгодных условиях, – обращает внимание Антон Аверин. – К тому же недвижимость и автомобили за последние годы существенно подорожали».
В среднем каждый житель имеет на счёте в банке 315 тысяч рублей. Ни на автомобиль, ни на первоначальный взнос ипотеки таких денег не хватит.
Больнее всего это ударило по рынку недвижимости. Хотя он как раз начал выходить из «комы».
Инструмент для избранных
«Я до сих пор не уверена, что мы всё сделали правильно, но нам многие говорили: «Не у всех есть шанс взять семейную ипотеку под 6 %, а у вас есть. Берите, пока дают». Мы взяли, но всё равно по деньгам тяжело, – вздыхает Наталья Кочнева. – Муж стал плохо спать по ночам. Надеемся, что ставки будут дальше понижаться и мы перекредитуемся».
Объём жилищных займов и кредитов, выданных в Пензенской области за восемь месяцев этого года, достиг почти 19 млрд рублей. Это на треть больше, чем за аналогичный период 2025-го. Вот только до показателей предыдущих лет ещё очень далеко – в 2023-м жилищных кредитов и займов выдали на 55 млрд, то есть почти в три раза больше.
Есть и другие нюансы. За девять месяцев этого года число сделок на вторичном рынке, по данным Росреестра, выросло, но всего на 10 %. А на первичном ещё меньше, лишь на 5 %.
«Во-первых, значительная часть ипотечных сделок сегодня обеспечивается программами господдержки, прежде всего семейной ипотекой. Они позволяют определённым категориям граждан приобретать жильё на более приемлемых условиях. Но рыночная ипотека по-прежнему остаётся дорогой, – объясняет Антон Аверин. – Во-вторых, мы наблюдаем определённый отложенный спрос. Часть семей, которые ранее откладывали покупку недвижимости, начинает возвращаться на рынок. Мы видим восстановление ипотечной активности, но пока не видим достаточных оснований говорить о полном восстановлении платёжеспособного спроса. Для этого необходима не только более доступная ипотека, но и рост реальных доходов населения, позволяющий людям уверенно принимать долгосрочные финансовые обязательства».
Средний размер ипотечного платежа в регионе составляет 55 тысяч рублей. Это размер медианной зарплаты. Ипотека продолжает оставаться инструментом для избранных.
Зарабатывают на всех
Ещё одна абсурдная ситуация нынешнего времени. Объём выданных потребительских кредитов за восемь месяцев этого года вырос на 22 % по сравнению с аналогичным периодом 2025-го. После снижения ключевой ставки взять взаймы у банка стало дешевле – отсюда и воскресшая любовь к займам. Но зачем пензенцы влезают в долги, если на их счетах феноменальные суммы?
«Сбережения и кредиты распределены между разными группами населения. У одной части есть возможность формировать депозиты, у другой – возникают потребности в заёмных средствах», – разъясняет Антон Аверин.
Модели поведения у граждан разные: одни копят, другие берут взаймы. А банки зарабатывают и на тех, и на других. Выручка финансовых учреждений в этом году бьёт рекорды, по доходности они обгоняют компании нефтегазового сектора. Можно ли банкиров обвинять в этом?
Комментарий
Кандидат экономических наук, доцент кафедры «Экономика и финансы» Пензенского филиала Финуниверситета Татьяна Учаева:
«Рост остатка по вкладам (с начала года на 14 млрд руб.) – это данные по всем счетам области сразу и эффект прошлых лет, когда ключевая ставка была очень высокой. Во многом это сбережения наиболее состоятельной части населения, а для среднего жителя региона важнее другое: сколько он может купить на свои доходы? А это соотношение остаётся очень скромным.
Рост объёма потребительских кредитов касается как раз той части населения, которой не хватает собственных средств на повседневные расходы, поэтому она вынуждена занимать, в том числе из-за роста цен.
Рост выдачи ипотечного жилищного кредитования (на 31 % за 8 месяцев 2026-го) связан с объёмом, который приходится на льготные программы, где государство субсидирует ставку, а обычная рыночная ипотека остаётся малодоступной. Поэтому о восстановлении рынка говорить преждевременно. 17 тысяч непроданных в новостройках квартир при нынешних дорогих кредитах быстро не раскупят, потребуется либо более длительный период, либо застройщикам придётся снижать цены».
Мнение
Генеральный директор агентства недвижимости «Ваш метраж» Александр Белозеров:
«Число сделок в этом году на самом деле выросло. Интерес ко «вторичке» вырос на фоне снижения ставок по ипотеке с 26 до 18 %. Ипотека стала доступнее, хотя всё ещё остаётся дорогой. Её оформляют с надеждой на снижение ключевой ставки и рефинансирование кредитов.
«Вторичка» сегодня более доступна, чем «первичка». Пять лет назад люди покрывали ипотекой 80 % от стоимости квартиры, добавляя 20 % своих денег. Сегодня всё наоборот: в кредит берут лишь 20–30 % от стоимости. Основную часть суммы составляют деньги с продажи прошлого жилья. Покупательская активность на вторичном рынке держится на цепочках сделок.
Кроме того, ещё год назад люди пытались заработать деньги на процентах по вкладам. В этом году банковские вклады стали менее привлекательными, поэтому люди начинают выводить накопления со счетов и перекладывать для сохранности «в бетон».
Продажи новостроек всегда толкали льготные программы. Наши московские партнёры по продаже новостроек открыто говорят, что продают не квадратные метры, а дешёвые деньги – возможность взять кредит под проценты ниже инфляции. После изменения условий льготных жилищных программ, той же семейной ипотеки, новостройки становятся менее привлекательными, и покупатели уходят на «вторичку».
Вторая причина того, что вторичное жильё люди сегодня предпочитают первичному, – это удорожание стройматериалов, рабочей силы и ремонта в целом. Сделать ремонт сегодня очень дорого. А на вторичном рынке ремонт в квартирах уже есть. Причём там мы видим явный спрос на такое жильё. И цена на него растёт.
Да, новостройки распродаются не так активно, как раньше. В Пензе за последнее время введено в эксплуатацию много новостроек и много строится. Едешь в Арбекове и видишь, что стоят сданные дома, а свет в окнах не горит.
Жилья более дешёвого класса на рынке Пензы сегодня много, поэтому застройщики и рассрочки дают, и субсидирование ипотеки делают, и различные акции устраивают. Что касается элитного жилья, то там скидок не видим, но и проблем с продажами нет».
Подписывайтесь на АиФ в  MAX |

 Остаться с деньгами. Можно ли не платить налог на доходы от вклада в банке?
 Это не инвестиция. Кузнецова: не вкладывайте деньги в авто
 Дом без мечты. Покупатели коттеджей под Пензой остались без домов и денег
 Замена «дракона». Финансист Кузнецова: юань стал главной альтернативой
 Код копейку бережёт. Экономист Аверин: цифровым рублем можно оплачивать ЖКХ